THE HERMIS n&m
NOÈMA · NEWS & MESSAGES
THE HERMIS → ΕΝΟΤΗΤΑ → ΑΡΘΡΟ
Προϋπολογισμός 2027: Από πού έρχονται τα επιπλέον 2,15 δισ. ευρώ φόρων;
H εικόνα των κρατικών ταμείων και η εικόνα του οικογενειακού προϋπολογισμού δεν είναι η ίδια μέτρηση.
Το μεγαλύτερο μέρος της αύξησης βρίσκεται στον φόρο εισοδήματος
Υπάρχει μια σημαντική διαφορά ανάμεσα στο να εισπράττει το κράτος περισσότερους φόρους και στο να παράγει η οικονομία περισσότερο πραγματικό πλούτο. Οι δύο εξελίξεις μπορούν να συμβαδίζουν, αλλά δεν είναι ταυτόσημες. Η αύξηση των εισπράξεων μπορεί να προέρχεται από την ανάπτυξη, την άνοδο των τιμών, τα υψηλότερα ονομαστικά εισοδήματα, τα επιχειρηματικά κέρδη ή την αποτελεσματικότερη φορολογική συμμόρφωση.
Το προσχέδιο του προϋπολογισμού για το 2027 προβλέπει φορολογικά έσοδα 77,878 δισ. ευρώ, έναντι εκτίμησης 75,729 δισ. για το 2026: επιπλέον 2,149 δισ. ευρώ, δηλαδή περίπου 2,8%.
Από την αύξηση αυτή, 2,038 δισ. ευρώ προέρχονται από την προβλεπόμενη μεταβολή των φόρων εισοδήματος, από 27,338 σε 29,376 δισ. ευρώ. Πρόκειται για περίπου το 95% της συνολικής καθαρής αύξησης, όχι για το μερίδιο του φόρου εισοδήματος στα συνολικά έσοδα.
Οι αριθμοί πίσω από τα 2,15 δισ.
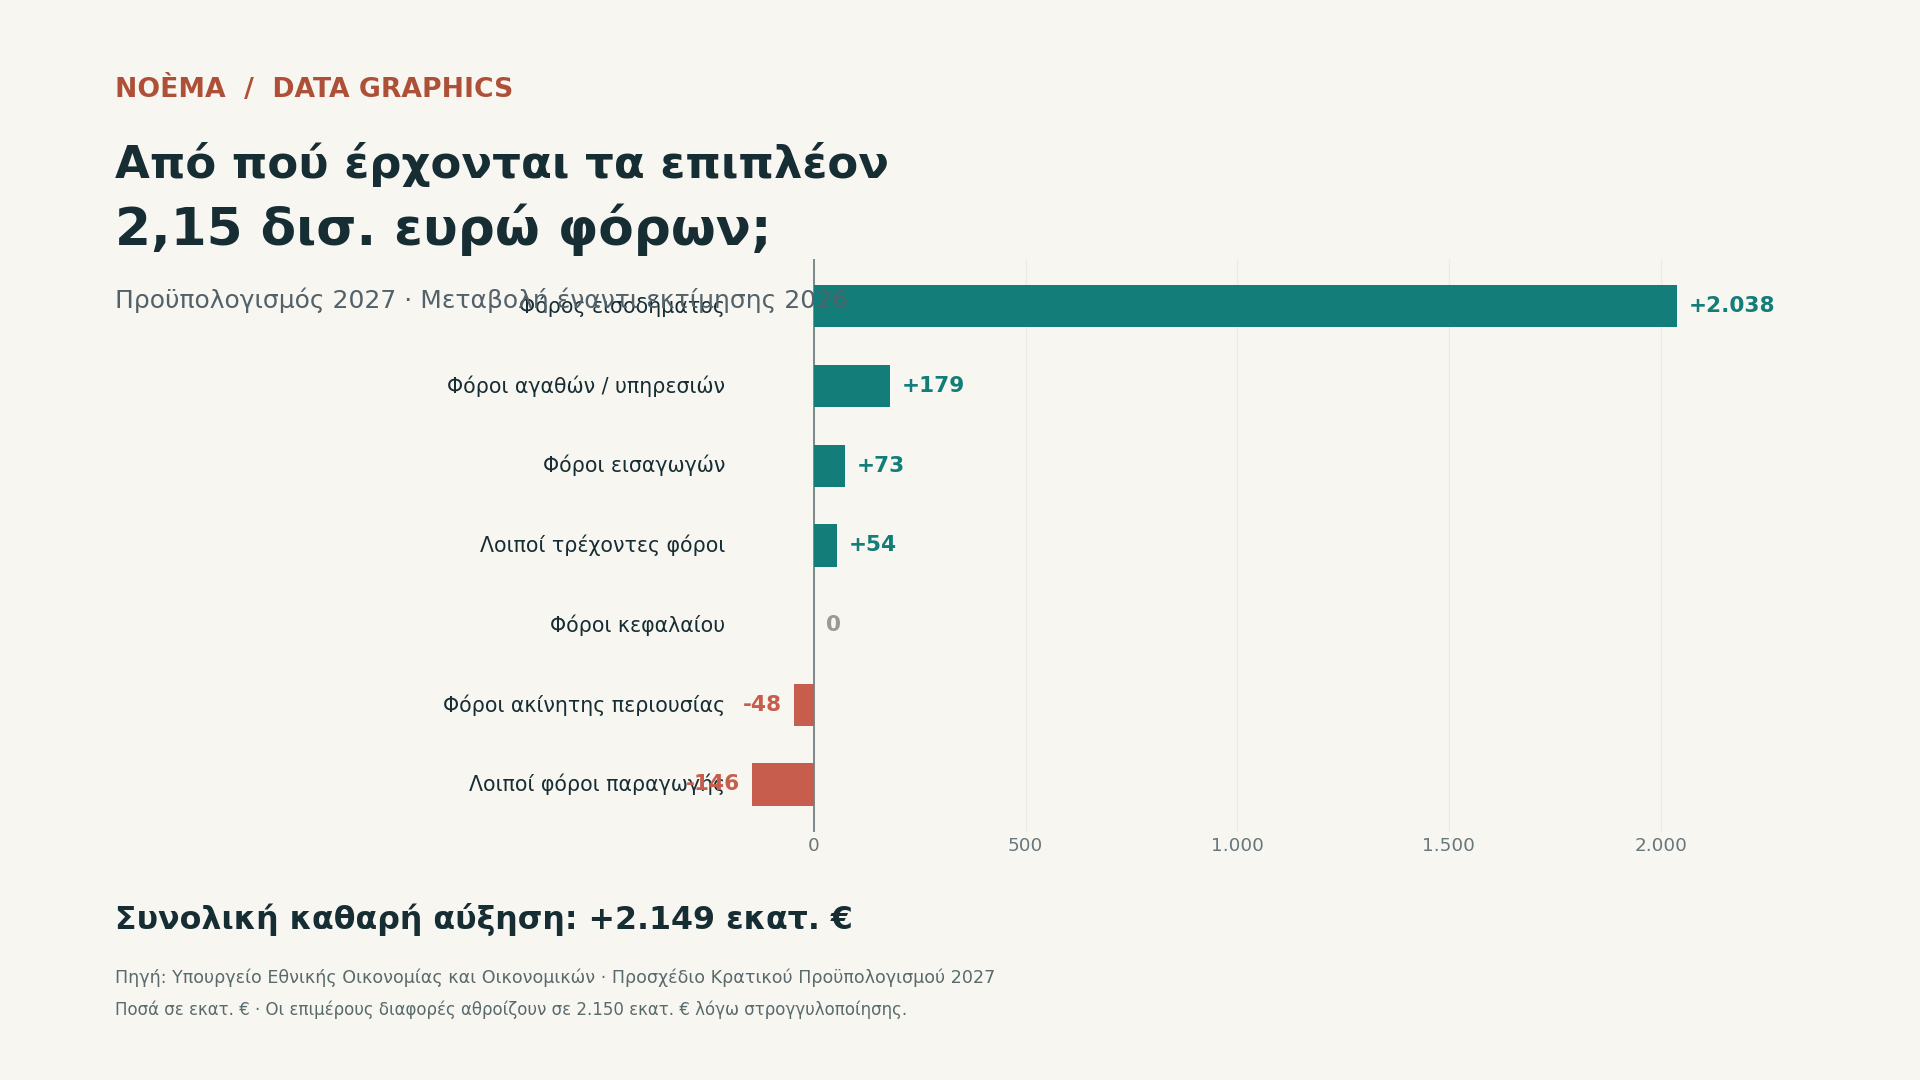
Οι εισπράξεις από φόρο εισοδήματος φυσικών προσώπων προβλέπεται να αυξηθούν κατά 620 εκατ. ευρώ και εκείνες από φόρο εισοδήματος νομικών προσώπων κατά 1,302 δισ. ευρώ. Οι δύο υποκατηγορίες δεν εξαντλούν το σύνολο των φόρων εισοδήματος.
Ο ΦΠΑ προβλέπεται να μειωθεί
Η μεγαλύτερη έκπληξη βρίσκεται στον ΦΠΑ. Παρά την ακρίβεια, οι εισπράξεις του προβλέπονται στα 30,581 δισ. ευρώ το 2027, έναντι 30,777 δισ. το 2026 — μείωση 196 εκατ. ευρώ. Οι συνολικοί φόροι επί αγαθών και υπηρεσιών, πάντως, προβλέπεται να αυξηθούν κατά 179 εκατ. ευρώ.
Ο πληθωρισμός μπορεί να αυξάνει τον ΦΠΑ ανά μονάδα αγαθού, επειδή ο φόρος υπολογίζεται ως ποσοστό της τιμής. Αλλά η συνολική είσπραξη εξαρτάται επίσης από τον όγκο και τη σύνθεση της κατανάλωσης, τους συντελεστές, τις απαλλαγές και τη συμμόρφωση. Επομένως, δεν μπορούμε να αποδώσουμε την αύξηση των συνολικών φορολογικών εσόδων του 2027 στον ΦΠΑ.
Η φοροδιαφυγή και η πραγματική κατανάλωση
Ένας δεύτερος παράγοντας είναι η καλύτερη δήλωση συναλλαγών που ήδη πραγματοποιούνται. Οι ηλεκτρονικές πληρωμές, οι διασταυρώσεις και οι έλεγχοι μπορούν να αυξάνουν τα έσοδα χωρίς να έχουν αυξηθεί ισόποσα ούτε οι τιμές ούτε οι πραγματικές αγορές.
Αυτό δεν σημαίνει ότι γνωρίζουμε το ακριβές μερίδιο της συμμόρφωσης για το 2027. Για να το υπολογίσουμε χρειάζεται αποσύνθεση της μεταβολής σε επίδραση τιμών, όγκου κατανάλωσης, φορολογικής βάσης και εισπρακτικής αποτελεσματικότητας. Ο πίνακας του προσχεδίου δεν προσφέρει μόνος του αυτή την ανάλυση.
Η ανάπτυξη σε πραγματικές και ονομαστικές τιμές
Για το 2027 προβλέπεται πραγματική ανάπτυξη 2,3% και πληθωρισμός 2,6%. Πρόκειται για διαφορετικά μεγέθη: η πραγματική ανάπτυξη αφαιρεί την επίδραση των τιμών από την παραγωγή, ενώ ο πληθωρισμός καταγράφει την εξέλιξη των τιμών καταναλωτή.
Γι’ αυτό, η άνοδος των ονομαστικών εσόδων του Δημοσίου δεν αποτελεί από μόνη της απόδειξη ότι τα νοικοκυριά μπορούν να αγοράσουν περισσότερα αγαθά και υπηρεσίες. Για τέτοιο συμπέρασμα χρειάζονται στοιχεία πραγματικών μισθών, κατανάλωσης και διαθέσιμου εισοδήματος.
Οι μισθοί και η φορολογική διάβρωση
Όταν αυξάνονται ονομαστικά οι μισθοί για να καλύψουν ανατιμήσεις, μπορεί να αυξάνεται και ο φόρος εισοδήματος. Εάν οι κλίμακες και οι εκπτώσεις δεν προσαρμόζονται αντίστοιχα, η φορολογική επιβάρυνση ενδέχεται να μεγαλώσει ακόμη και χωρίς ανάλογη βελτίωση της αγοραστικής δύναμης. Το φαινόμενο ονομάζεται fiscal drag.
Η επίδρασή του στην Ελλάδα του 2027 δεν μπορεί να προσδιοριστεί μόνο από το σύνολο των εσόδων. Χρειάζεται να ληφθούν υπόψη οι αλλαγές στη φορολογική νομοθεσία, οι ελαφρύνσεις, οι αποδοχές και η κατανομή των εισοδημάτων.
Τι σημαίνουν οι μεγαλύτεροι φόροι των επιχειρήσεων;
Η προβλεπόμενη αύξηση κατά 1,302 δισ. ευρώ στη φορολογία νομικών προσώπων μεταφέρει το ερευνητικό ενδιαφέρον στην εταιρική κερδοφορία. Αν αντανακλά υψηλότερα φορολογητέα κέρδη, χρειάζεται να εξεταστεί σε ποιους κλάδους συγκεντρώνονται και κατά πόσο συνδέονται με περισσότερες επενδύσεις, απασχόληση και μισθούς.
Από την άλλη, υψηλότερα φορολογητέα κέρδη μπορούν να ενισχύουν τα δημόσια έσοδα χωρίς αύξηση συντελεστών. Ο συνολικός αριθμός δεν αρκεί για να κρίνουμε τη διανομή των ωφελειών.
Ο λογαριασμός του νοικοκυριού
Η δημοσιονομική βελτίωση έχει σημασία: δημιουργεί δυνατότητες χρηματοδότησης υπηρεσιών και δημόσιων παρεμβάσεων. Όμως η εικόνα των κρατικών ταμείων και η εικόνα του οικογενειακού προϋπολογισμού δεν είναι η ίδια μέτρηση.
Το προσχέδιο δείχνει ότι η πρόσθετη φορολογική είσπραξη του 2027 στηρίζεται κυρίως στον φόρο εισοδήματος, ιδιαίτερα των επιχειρήσεων, και όχι στην αύξηση του ΦΠΑ. Το επόμενο ερώτημα δεν είναι απλώς πόσα περισσότερα θα εισπράξει το Δημόσιο, αλλά ποιος δημιουργεί τα πρόσθετα φορολογητέα εισοδήματα, ποιος καταβάλλει τους φόρους και πώς κατανέμονται τα οφέλη της ανάπτυξης.
Πηγές
Υπουργείο Εθνικής Οικονομίας και Οικονομικών — Προσχέδιο Κρατικού Προϋπολογισμού 2027
Ελληνικό Δημοσιονομικό Συμβούλιο — Γνώμη επί του προσχεδίου
ΠΗΓΕΣ & ΤΕΚΜΗΡΙΩΣΗ
Σεβόμαστε τη διαφωνία. Αποφεύγουμε ύβρεις, προσωπικές επιθέσεις και παράνομο περιεχόμενο.
Η ανεξάρτητη ενημέρωση χρειάζεται αναγνώστες που τη στηρίζουν.Support module — ξεχωριστό από τις διαφημίσεις.