
THE HERMIS n&m
NOÈMA · NEWS & MESSAGES
THE HERMIS → ΕΝΟΤΗΤΑ → ΑΡΘΡΟ
Όταν η εθνική ασφάλεια γίνεται οικονομική φοβία
Πόσο αντέχει η Ουάσιγκτον τη χρηματοδότηση της ισχύος της;
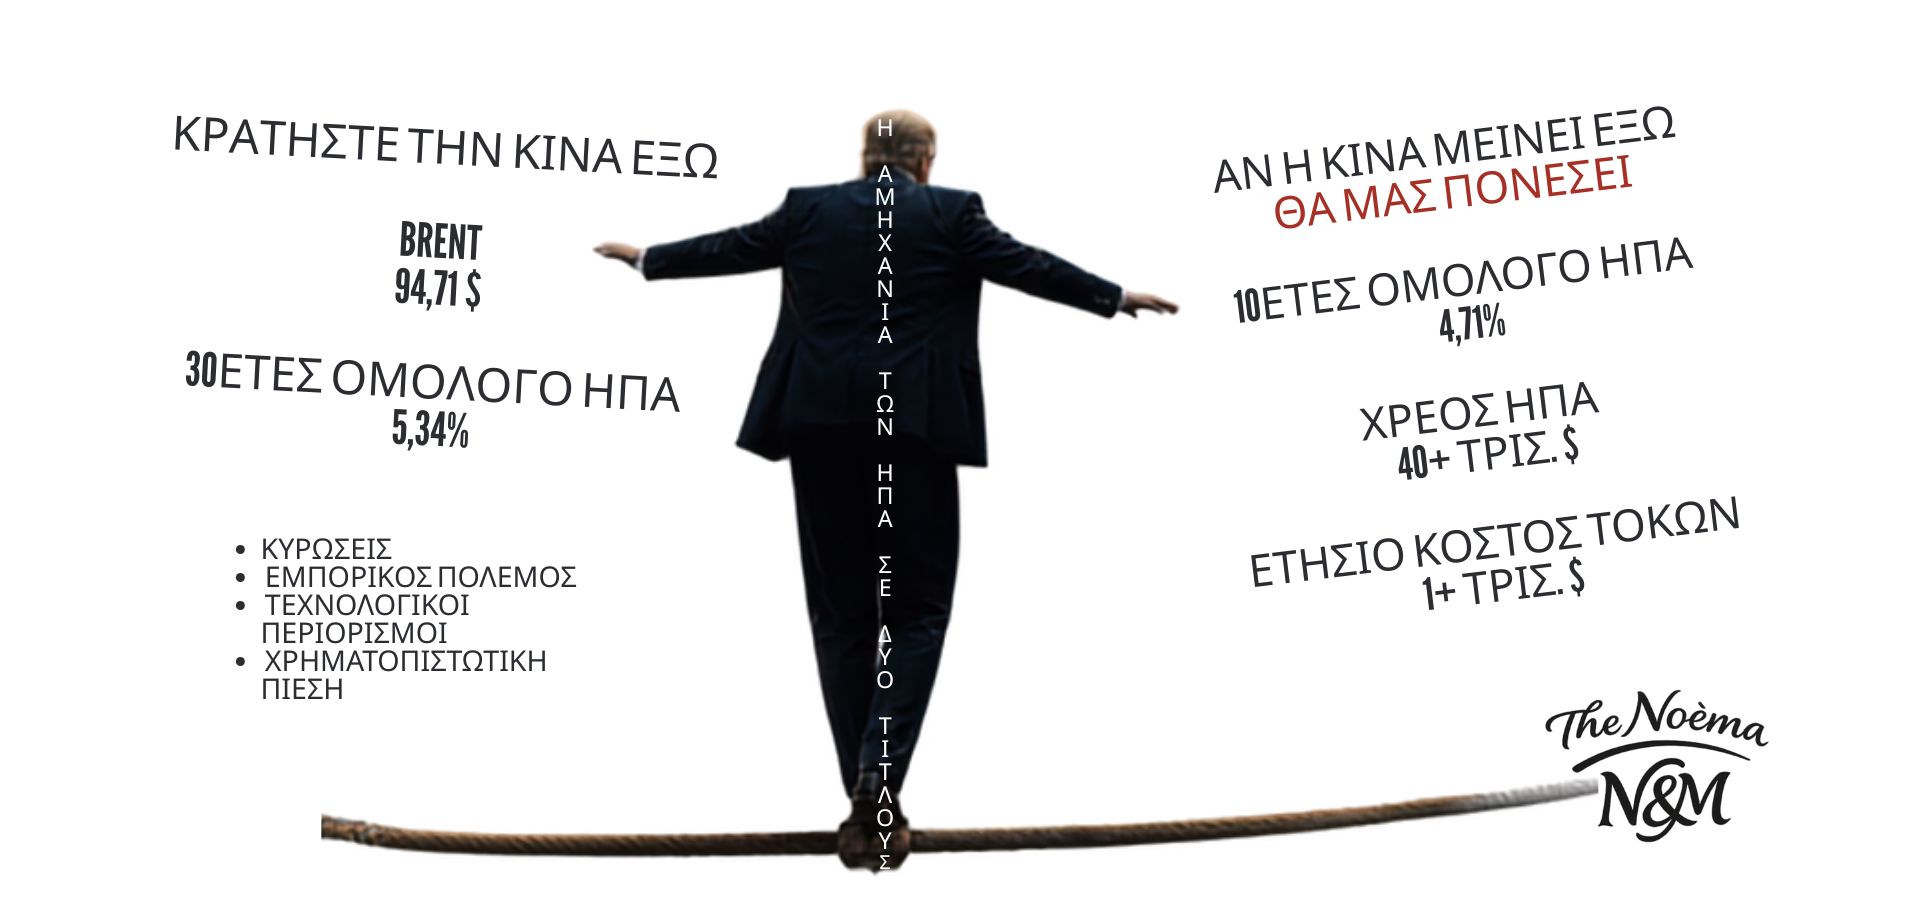
Η Ουάσιγκτον απειλεί το Ιράν, πιέζει την Κίνα και ταυτόχρονα βλέπει το πετρέλαιο, τις αποδόσεις των ομολόγων και το κόστος του χρέους της να ανεβαίνουν. Το πραγματικό ερώτημα ίσως πλέον να μην είναι πόση ισχύ διαθέτει η Αμερική, αλλά πόσο ακριβά μπορεί να συνεχίσει να τη χρησιμοποιεί.
Η νέα αμερικανική "επίθεση" κατά του Ιράν παρουσιάστηκε μέσα σε λίγες ώρες με δύο διαφορετικές φωνές.
Η πρώτη ήταν η γνώριμη φωνή του Donald Trump.
Απειλές, «οικονομικός πόλεμος», προειδοποιήσεις προς οποιαδήποτε χώρα προσφέρει οικονομική «σανίδα σωτηρίας» στην Τεχεράνη. Η χαρακτηριστική γλώσσα του Αμερικανού προέδρου: η Αμερική διαθέτει τη δύναμη, οι αντίπαλοι πρέπει να το καταλάβουν και όποιος τους βοηθήσει θα πληρώσει.
Βερμπαλισμός ισχύος.
Ύστερα ήρθε ο Scott Bessent.
Ο υπουργός Οικονομικών δεν χρειάζεται τα θαυμαστικά του Trump. Μιλά τη γλώσσα των τραπεζών, των αγορών, των ασφαλιστών και των κυρώσεων. Στις 20 Αυγούστου προανήγγειλε τις «σκληρότερες κυρώσεις στην ιστορία» κατά του Ιράν και εξήγησε ότι η οικονομική πίεση μπορεί να μειώσει την ανάγκη για μια νέα μεγάλης κλίμακας στρατιωτική επιχείρηση.
Αλλά η σημαντικότερη αναφορά του δεν αφορούσε το Ιράν.
Αφορούσε την Κίνα.
Το Πεκίνο απορροφά πάνω από το 80% των θαλάσσιων ιρανικών εξαγωγών πετρελαίου. Ο Bessent το κάλεσε ανοικτά να συνεργαστεί με την αμερικανική προσπάθεια. Η Κίνα απάντησε ψύχραιμα ότι οι κυρώσεις και η πίεση δεν αποτελούν λύση.
Ο Trump λοιπόν λέει:
«Θα πληρώσετε».
Ο Bessent εξηγεί πώς.
Τράπεζες. Διυλιστήρια. Ναυτιλία. Ασφάλιση. Χρηματοδότηση. Πρόσβαση στο αμερικανικό χρηματοπιστωτικό σύστημα.
Ο ένας εκφράζει την πολιτική βούληση της αμερικανικής ισχύος.
Ο άλλος χειρίζεται την υποδομή που μπορεί να τη μετατρέψει σε πραγματικό οικονομικό κόστος.
Ωστόσο, από ένα σημείο και μετά, το θέμα παύει να αφορά μόνο το Ιράν, διότι οι δευτερογενείς κυρώσεις δεν σημαίνουν απλώς «οι Ηνωμένες Πολιτείες δεν συναλλάσσονται με το Ιράν».
Σημαίνουν πως, "εάν εσύ συναλλάσσεσαι με το Ιράν, μπορεί να χάσεις την πρόσβαση σε εμάς".
Τον Απρίλιο ο ίδιος ο Bessent το είχε διατυπώσει σχεδόν χωρίς περιστροφές: αγοραστές ιρανικού πετρελαίου και τράπεζες που κρατούν ιρανικά χρήματα μπορούν να βρεθούν αντιμέτωποι με αμερικανικές δευτερογενείς κυρώσεις.
Αυτό είναι αναμφίβολα τεράστια οικονομική πίεση πρός όσους στηρίζουν φανερά ή "από την πίσω πόρτα" το Ιράν.
Αλλά σήμερα υπάρχει μία κρίσιμη διαφορά.
Η αγορά αρχίζει να μας δείχνει και το κόστος αυτής της πίεσης, το οποίο προφανώς είναι αμφίδρομο.
Το Brent έφθασε την Παρασκευή 21 Αυγούστου κοντά στα 95 δολάρια το βαρέλι.
Οι μακροπρόθεσμες αποδόσεις των αμερικανικών ομολόγων κινούνται σε επίπεδα που πριν από λίγα χρόνια θα προκαλούσαν συναγερμό. Το 30ετές Treasury έφθασε σήμερα ακόμη και περίπου στο 5,34%, το υψηλότερο επίπεδο από το 2007, ενώ η αγορά εξακολουθεί να αμφισβητεί κατά πόσο η αμερικανική δημοσιονομική πορεία είναι βιώσιμη χωρίς κάποια ουσιαστική διόρθωση.
Το αμερικανικό δημόσιο χρέος έχει ήδη ξεπεράσει τα 40 τρισ. δολάρια.
Το ετήσιο κόστος εξυπηρέτησής του έχει περάσει το 1 τρισ. δολάρια.
Και το λεγόμενο term premium —η πρόσθετη απόδοση που απαιτούν οι επενδυτές για να κρατήσουν μακροπρόθεσμο αμερικανικό χρέος— έχει φθάσει σε υψηλό περίπου δώδεκα ετών.
Αυτά δεν είναι αφηρημένα λογιστικά μεγέθη αλλά είναι το τιμολόγιο που κόβει η αγορά για τη χρηματοδότηση του αμερικανικού κράτους.
Σε αυτό το σημείο συναντιούνται για πρώτη φορά τόσο καθαρά η γεωπολιτική και η δημοσιονομική πραγματικότητα.
Ο πόλεμος με το Ιράν αυξάνει τις στρατιωτικές δαπάνες.
Η ένταση στον Περσικό Κόλπο κρατά ψηλά το πετρέλαιο.
Το ακριβό πετρέλαιο τροφοδοτεί πληθωριστικές πιέσεις.
Ο υψηλότερος πληθωρισμός δυσκολεύει τη μείωση των επιτοκίων.
Και τα υψηλά επιτόκια κάνουν ακριβότερη την αναχρηματοδότηση ενός χρέους 40 τρισ. δολαρίων.
Ο κύκλος κλείνει.
Και δεν είναι πλέον θεωρητικός.
Σήμερα εμφανίστηκε μια ειρωνική εικόνα στη σημερινή Ουάσιγκτον. Ο ίδιος άνθρωπος που ανακοινώνει τις σκληρότερες οικονομικές κυρώσεις εναντίον του Ιράν προσπαθεί ταυτόχρονα να καθησυχάσει την αγορά που χρηματοδοτεί το αμερικανικό Δημόσιο.
Ο Scott Bessent ανακοίνωσε ότι το Treasury (αμερικανικό υπουργείο Οικονομικών) θα διπλασιάσει τις επαναγορές μακροπρόθεσμων κρατικών ομολόγων, από περίπου 2 δισ. σε τουλάχιστον 4 δισ. δολάρια ανά επιχείρηση, για τίτλους 10 έως 30 ετών με στόχο αυτή η παρέμβαση να μειώσει την πίεση στις μακροπρόθεσμες αποδόσεις.
Δεν έπεισε. Η απόδοση του 30ετούς υποχώρησε προσωρινά και στη συνέχεια επέστρεψε πάνω από το 5,2%. Οι επενδυτές εξακολουθούν να ανησυχούν για το χρέος, τα ελλείμματα, τον πληθωρισμό και το αυξανόμενο κόστος των στρατιωτικών δεσμεύσεων.
Το μέγεθος της αγοράς αμερικανικών Treasuries (ομολόγων) είναι περίπου 32 τρισ. δολάρια.
Απέναντί της, επαναγορές μερικών δισεκατομμυρίων μοιάζουν περισσότερο με προσπάθεια διαχείρισης του συμπτώματος παρά με απάντηση στο πρόβλημα.
Και εδώ βρίσκεται μια λεπτομέρεια με τεράστια πολιτική σημασία:
η αγορά δεν φαίνεται πλέον να αρκείται στη διαβεβαίωση ότι “η Αμερική μπορεί”.
Ρωτά πόσο θα κοστίσει.
Αυτό είναι το θεμελιώδες ερώτημα που αναζητεί απάντηση από όσες φωνές θεσμικού ρεαλισμού εξακολουθούν να υπάρχουν στην Ουάσιγκτον: πού τελειώνει η επίδειξη ισχύος και πού αρχίζει μια στρατηγική που κοστίζει περισσότερο απ' όσο αποδίδει;
Όχι αν οι Ηνωμένες Πολιτείες έχουν τη δύναμη να πιέσουν το Ιράν. Την έχουν.
Όχι αν μπορούν να επιβάλουν μεγάλο κόστος σε μια κινεζική επιχείρηση που αγοράζει ιρανικό πετρέλαιο. Θεωρητικά, πιθανότατα μπορούν — και πάντα ανάλογα με το μέγεθος της επιχείρησης, τη διεθνή της έκθεση και το πόσο εξαρτάται από το αμερικανικό χρηματοπιστωτικό σύστημα.
Το πραγματικό ερώτημα αρχίζει όταν ο στόχος δεν είναι ένα μικρό ανεξάρτητο διυλιστήριο, αλλά μια μεγάλη κρατική τράπεζα, ένας ενεργειακός όμιλος ή ένας κρίσιμος κρίκος της κινεζικής οικονομίας. Εκεί το κόστος δεν είναι πλέον μονόπλευρο. Η πίεση μπορεί να προκαλέσει αντίμετρα, αναστάτωση στις αγορές και οικονομικές συνέπειες και για την ίδια την Ουάσιγκτον.
Εδώ, λοιπόν, επανέρχεται το ερώτημα: ποιο είναι το συνολικό κόστος μιας στρατηγικής που μετατρέπει σταδιακά το Ιράν, την Κίνα, την ενέργεια, το εμπόριο, τις τεχνολογίες και το χρηματοπιστωτικό σύστημα σε ένα ενιαίο μέτωπο αντιπαράθεσης;
Η κυβέρνηση των ΗΠΑ θέλει ταυτόχρονα υψηλότερες στρατιωτικές δαπάνες, πίεση στο Ιράν, περιορισμό της Κίνας, προστασία της αμερικανικής βιομηχανίας, φθηνότερη ενέργεια, χαμηλότερο πληθωρισμό, χαμηλότερα επιτόκια και ισχυρό δολάριο.
Όμως αυτά δεν είναι πάντα συμβατά, οπότε, η ίδια η αντιπαράθεση που υποτίθεται ότι προστατεύει την αμερικανική ισχύ μπορεί να αυξάνει το κόστος χρηματοδότησής της.
Και αυτό είναι ίσως το πιο ενδιαφέρον μήνυμα των αγορών αυτή την εβδομάδα.
Για δεκαετίες ΗΠΑ και Κίνα αναπτύχθηκαν μέσα από μια τεράστια αμοιβαία εξάρτηση.
Οι Ηνωμένες Πολιτείες πρόσφεραν κεφάλαιο, τεχνολογία, αγορά και πρόσβαση στο διεθνές χρηματοπιστωτικό σύστημα.
Η Κίνα πρόσφερε παραγωγική βάση, φθηνότερες αλυσίδες εφοδιασμού, τεράστια αγορά και αργότερα δικό της κεφάλαιο.
Η αμερικανική υπόθεση ήταν οτι "trade will change China" -το εμπόριο θα αλλάξει την Κίνα και η οικονομική ενσωμάτωση θα έκανε την Κίνα πλουσιότερη και σταδιακά περισσότερο όμοια με τη Δύση.
Η Κίνα πράγματι έγινε πλουσιότερη. Δεν έγινε όμως αυτό που περίμενε η Ουάσιγκτον.
Και έτσι η αμερικανική σκέψη πέρασε από το «trade will change China» στο «trade can strengthen a strategic rival» - «το εμπόριο μπορεί να ενισχύσει έναν στρατηγικό ανταγωνιστή».
Αυτό δεν είναι παράλογο. Η προστασία κρίσιμης στρατιωτικής τεχνολογίας, προηγμένων chips ή κρίσιμων υποδομών είναι στοιχειώδης κρατική αυτοπροστασία. Το πρόβλημα αρχίζει όταν σχεδόν κάθε οικονομική σχέση περνά στο ίδιο συρτάρι.
Ημιαγωγοί - Τεχνητή νοημοσύνη - Κβαντική τεχνολογία - Ενέργεια - Ορυκτά - Επενδύσεις - Υποδομές - Εφοδιαστικές αλυσίδες.
Και τώρα από ποιον επιτρέπεται στην Κίνα να αγοράζει πετρέλαιο.
Τότε το ερώτημα δεν είναι πλέον εάν υπάρχουν πραγματικοί ή φανταστικοί κίνδυνοι αλλά εάν ο φόβος της Κίνας έχει αρχίσει να γίνεται καθολικό φίλτρο της αμερικανικής οικονομικής πολιτικής.
Ίσως τίποτε να μην αποτυπώνει καλύτερα την αντίφαση από δύο πρόσφατα κείμενα του Foreign Affairs, ενός από τα εγκυρότερα και επιδραστικότερα αμερικανικά περιοδικά διεθνών σχέσεων και εξωτερικής πολιτικής.
Το ένα:
“The Cost of Keeping China Out” («Το κόστος του αποκλεισμού της Κίνας»
Το άλλο:
“The Next Global Economic Crisis Could Be Made in China” (Η επόμενη παγκόσμια οικονομική κρίση μπορεί να είναι “Made in China”
Ο πρώτος τίτλος προειδοποιεί ότι ο αποκλεισμός κινεζικού κεφαλαίου και επενδύσεων μπορεί να βλάψει την ίδια την αμερικανική οικονομία.
Ο δεύτερος προειδοποιεί ότι η ίδια η κινεζική οικονομία μπορεί να μεταφέρει τις ανισορροπίες της στον υπόλοιπο κόσμο.
Σε πολύ ελεύθερη μετάφραση:
«Κρατήστε την Κίνα έξω — αλλά προσέξτε τι θα συμβεί αν πραγματικά μείνει έξω».
Αυτή δεν είναι απλώς η διαφωνία δύο αρθρογράφων.
Είναι η αμερικανική αμηχανία σε πραγματικό χρόνο.
Η Κίνα είναι ταυτόχρονα αντίπαλος, αγορά, προμηθευτής, επενδυτής, ανταγωνιστής, παραγωγική μηχανή και αναπόσπαστο κομμάτι της οικονομίας που προσπαθείς να προστατεύσεις από αυτήν.
Και σήμερα αυτή η αντίφαση δεν εμφανίζεται μόνο στις σελίδες ενός περιοδικού.
Εμφανίζεται στις οθόνες των traders.
Πετρέλαιο κοντά στα $95.
30ετές πάνω από 5%.
Χρέος πάνω από $40 τρισ.
Ετήσιοι τόκοι πάνω από $1 τρισ.
Εδώ βρίσκεται η πραγματική αμηχανία.
Ψυχρός Πόλεμος — αλλά χωρίς το σημαντικότερο μάθημά του
Η Κίνα δεν είναι Σοβιετική Ένωση.
Η οικονομική αλληλεξάρτηση ΗΠΑ–Κίνας δεν έχει ιστορικό προηγούμενο στη σχέση ΗΠΑ–ΕΣΣΔ.
Υπάρχει όμως ένας κίνδυνος επιστροφής στην ψυχροπολεμική ψυχολογία όταν ο αντίπαλος δεν αντιμετωπίζεται πλέον απλώς ως δύναμη με διαφορετικά συμφέροντα αλλά μετατρέπεται σε οργανωτική αρχή της δικής σου πολιτικής.
Ο πραγματικός Ψυχρός Πόλεμος δίδαξε κάτι σημαντικό.
Μετά την Κούβα, το Βερολίνο και τις στιγμές όπου ο κόσμος έφθασε κοντά στην πυρηνική καταστροφή, οι δύο υπερδυνάμεις αναγκάστηκαν να αποδεχθούν μια απλή πραγματικότητα: ο αντίπαλος δεν πρόκειται να εξαφανιστεί.
Γι' αυτό δημιουργήθηκαν hotlines - Γι' αυτό ήρθαν οι συμφωνίες ελέγχου εξοπλισμών - Γι' αυτό υπήρχαν παρασκηνιακοί δίαυλοι.
Ο φόβος παρήγαγε αντιπαράθεση αλλά παρήγαγε και αυτοσυγκράτηση.
Σήμερα κινδυνεύουμε να πάρουμε από τον Ψυχρό Πόλεμο τη φοβία και να ξεχάσουμε το σημαντικότερο μάθημά του:
η διαχείριση της άλλης μεγάλης δύναμης είναι διαφορετικό πράγμα από την προσπάθεια να εμποδίσεις την ύπαρξή της ως μεγάλης δύναμης.
Η Κίνα δεν είναι μεγάλη επειδή έκανε ένα λάθος η αμερικανική εξωτερική πολιτική και συνολικά η πολιτική της Δύσης απέναντί της.
Το δυτικό κεφάλαιο και η πρόσβαση στις διεθνείς αγορές επιτάχυναν εντυπωσιακά την άνοδό της αλλά, μια χώρα με πολλαπλάσιο πληθυσμό των Ηνωμένων Πολιτειών, τεράστια αγορά, τη μεγαλύτερη βιομηχανική βάση στον κόσμο και πλέον δική της τεχνολογική υποδομή, δεν μπορεί να αντιμετωπίζεται ως προσωρινή απόκλιση που μπορεί να διορθωθεί με μερικούς δασμούς και sanctions.
Η Αμερική μπορεί να προστατεύσει τα συμφέροντά της.
Μπορεί να διατηρήσει στρατιωτική αποτροπή.
Μπορεί να προστατεύσει τεχνολογικά πλεονεκτήματα.
Αλλά είναι άλλο πράγμα να προστατεύεσαι και άλλο να προσπαθείς να ακυρώσεις μια ιστορική μετατόπιση ισχύος.
Εκεί εμφανίζεται το κλασικό security dilemma.
Η μία πλευρά περιορίζει την άλλη επειδή φοβάται την άνοδό της ενώ η άλλη αντιλαμβάνεται τον περιορισμό ως απόδειξη ότι πρέπει να γίνει περισσότερο αυτάρκης και περισσότερο ισχυρή. Η πρώτη βλέπει αυτή την αντίδραση και τη χρησιμοποιεί ως επιβεβαίωση του αρχικού της φόβου.
Και έτσι μπορείς τελικά να δημιουργήσεις ακριβώς την συμπεριφορά που προσπάθησες να αποτρέψεις.
Ποιος δείχνει λοιπόν αδυναμία;
Η δυνατότητα της Ουάσιγκτον να επιβάλλει κυρώσεις σε κινεζικές επιχειρήσεις είναι σαφής απόδειξη αμερικανικής ισχύος.
Αλλά η ισχύς και η ανασφάλεια μπορούν να συνυπάρχουν διότι ισχύς είναι το πόσους μπορείς να εξαναγκάσεις.
Ηγεμονία είναι το πόσους δεν χρειάζεται να εξαναγκάσεις.
Διότι όταν πρέπει όλο και συχνότερα να λες μην αγοράσεις από κείνον, μην πουλήσεις στον άλλον, μην επενδύσεις, μη χρησιμοποιήσεις, μη χρηματοδοτήσεις γιατί διαφορετικά θα χάσεις την πρόσβαση στο σύστημά μου, τότε μπορεί να παραμένεις ο ισχυρότερος αλλά ίσως δεν αισθάνεσαι πλέον τόσο βέβαιος ότι οι υπόλοιποι θα επιλέξουν το σύστημά σου χωρίς καταναγκασμό.
Και κάθε φορά που χρησιμοποιείς το δολάριο ή το αμερικανικό χρηματοπιστωτικό σύστημα ως όπλο, δίνεις στην Κίνα και σε άλλες χώρες έναν ακόμη λόγο να δημιουργήσουν εναλλακτικές.
Όσο περισσότερο χρησιμοποιείς ένα μονοπώλιο ως όπλο, τόσο περισσότερο κίνητρο δημιουργείς στους άλλους να το σπάσουν.
Και αν τελικά το μεγαλύτερο ρίσκο είναι για την ίδια την Αμερική;
Η αμερικανική οικονομική ισχύς είναι ακόμη τεράστια.
Οι νέες κυρώσεις μπορεί να λειτουργήσουν.
Μπορεί να μειώσουν δραστικά τα ιρανικά έσοδα.
Μπορεί να αναγκάσουν κινεζικά διυλιστήρια και τράπεζες να κάνουν πίσω.
Όμως η αγορά μάς υπενθυμίζει σήμερα ότι η ισχύς έχει κόστος χρηματοδότησης.
Όταν το πετρέλαιο βρίσκεται κοντά στα 95 δολάρια, όταν το μακροπρόθεσμο αμερικανικό χρέος ζητά πάνω από 5%, όταν το δημόσιο χρέος έχει φθάσει τα 40 τρισ. και όταν το Treasury χρειάζεται να παρεμβαίνει για να καθησυχάσει τους επενδυτές, το ερώτημα δεν μπορεί να είναι μόνο:
«Μπορούμε να το κάνουμε;»
Πρέπει να γίνει και: «Αξίζει το κόστος;»
Αξίζει μια μετωπική οικονομική αντιπαράθεση με την Κίνα —τη δεύτερη μεγαλύτερη οικονομία του κόσμου σε ονομαστικό ΑΕΠ και την πρώτη σε όρους αγοραστικής δύναμης— ενώ ταυτόχρονα χρηματοδοτείς έναν πόλεμο στη Μέση Ανατολή;
Αξίζει να αυξηθεί ο κίνδυνος ακριβότερης ενέργειας και επίμονου πληθωρισμού όταν το αμερικανικό Δημόσιο πρέπει να αναχρηματοδοτεί τεράστιο χρέος;
Αξίζει να χρησιμοποιείται τόσο συχνά το δολαριακό σύστημα ως εργαλείο πίεσης ώστε οι αντίπαλοι —και ίσως κάποτε ακόμη και ουδέτεροι εταίροι— να έχουν όλο και ισχυρότερο κίνητρο να δημιουργήσουν εναλλακτικές;
Και, πάνω απ' όλα: ποιος είναι ο τελικός στρατηγικός στόχος;
Να προστατευθεί η Αμερική από πραγματικούς κινδύνους;
Ή να διατηρηθεί ένας κόσμος στον οποίο καμία άλλη μεγάλη δύναμη δεν μπορεί να αποκτήσει αντίστοιχο βάρος;
Γιατί τα δύο δεν είναι το ίδιο.
Ίσως λοιπόν η μεγαλύτερη πρόκληση για τις Ηνωμένες Πολιτείες να μην είναι η ίδια η άνοδος της Κίνας.
Είναι η δυνατότητα να αποδεχθούν ότι η άνοδος μιας άλλης μεγάλης δύναμης δεν ισοδυναμεί αυτομάτως με αμερικανική ήττα.
Ίσως οι αγορές έχουν αρχίσει ήδη να λένε στην Ουάσιγκτον κάτι που η πολιτική της τάξη δυσκολεύεται ακόμη να ακούσει:
η παγκόσμια ισχύς δεν είναι δωρεάν - Ο πόλεμος έχει κόστος - Οι κυρώσεις έχουν κόστος - Η αντιπαράθεση έχει κόστος - και ειδικά ετούτη η αντιπαράθεση που δεν έγινε περίπατος στην έρημο...
Και όταν μια υπερδύναμη πολεμά με το Brent κοντά στα 95 δολάρια και δανείζεται μακροπρόθεσμα με περισσότερο από 5%, το ερώτημα παύει να είναι πόση δύναμη μπορεί να ασκήσει.
Γίνεται πόση δύναμη μπορεί ακόμη να αντέξει να χρηματοδοτεί.
ΠΗΓΕΣ & ΤΕΚΜΗΡΙΩΣΗ
Σεβόμαστε τη διαφωνία. Αποφεύγουμε ύβρεις, προσωπικές επιθέσεις και παράνομο περιεχόμενο.
Η ανεξάρτητη ενημέρωση χρειάζεται αναγνώστες που τη στηρίζουν.Support module — ξεχωριστό από τις διαφημίσεις.