Η σημερινή Εφημερίδα των Συντακτών επαναφέρει το θέμα με αφορμή τη νέα Εθνική Στρατηγική για τη Στεγαστική Πολιτική 2026–2035, παρουσιάζοντας κριτικά το χάσμα ανάμεσα στο μέγεθος του προβλήματος και στις κυβερνητικές παρεμβάσεις που έχουν ανακοινωθεί μέχρι σήμερα.
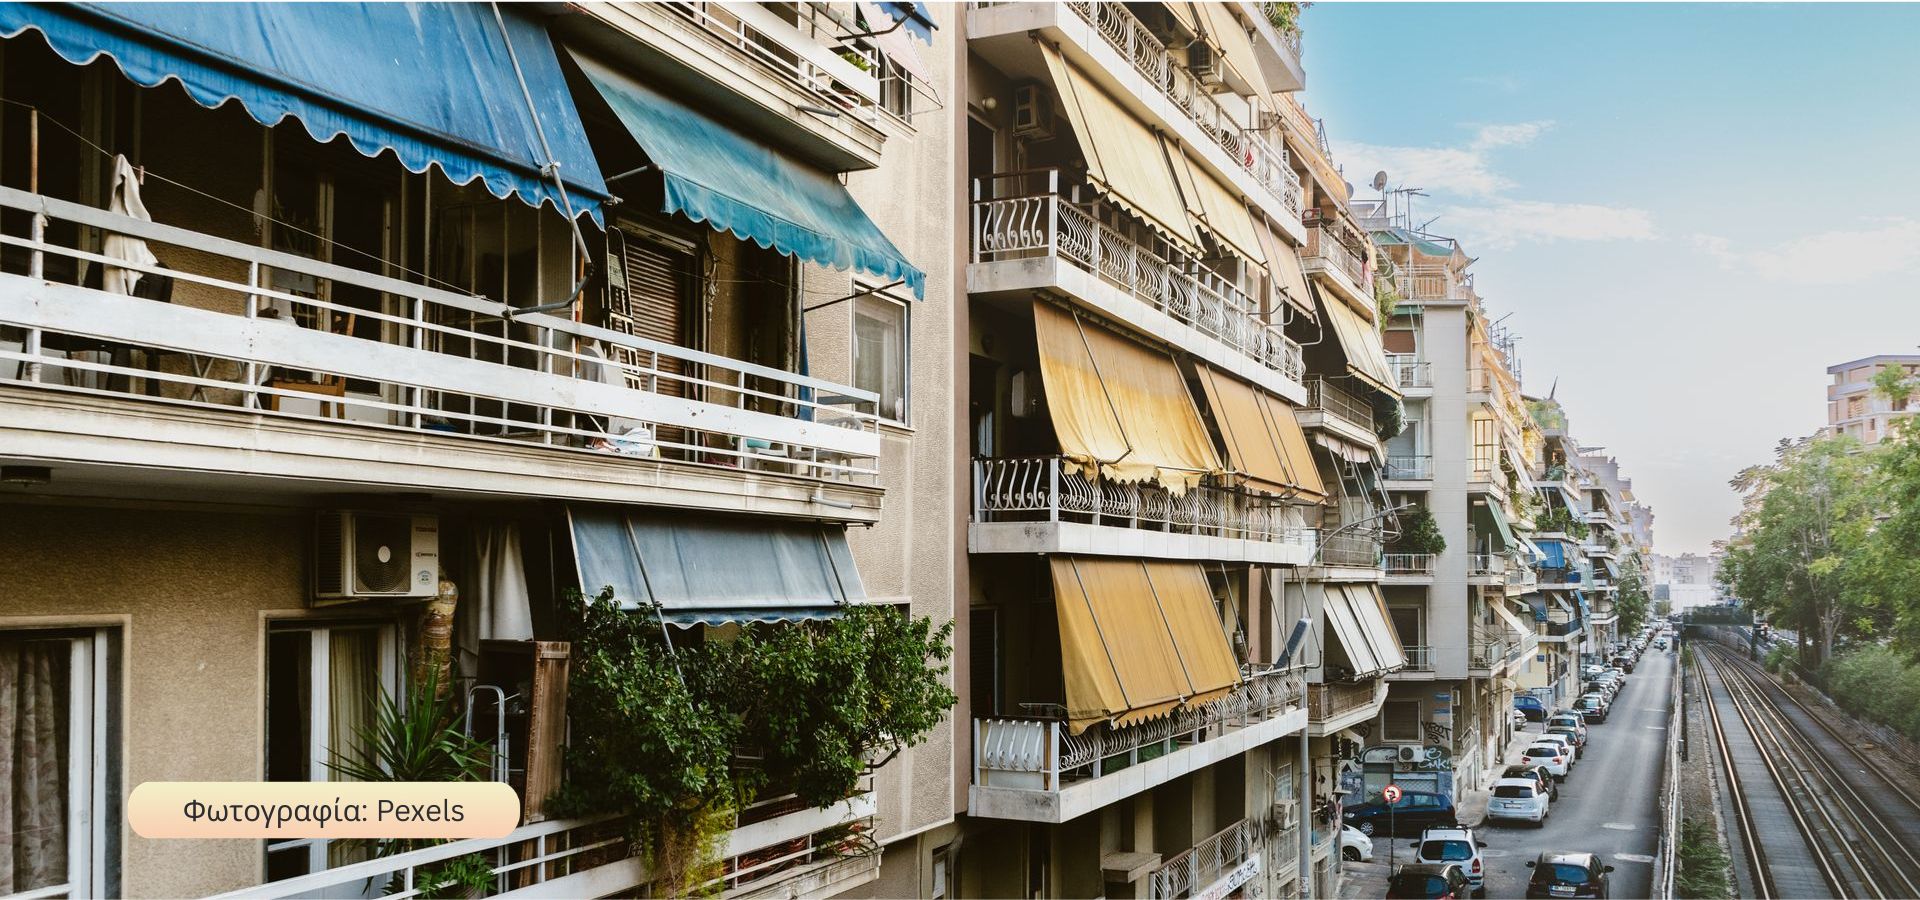
Στην Ελλάδα η στεγαστική κρίση έχει πάψει προ πολλού να αφορά μόνο όσους δυσκολεύονται να αγοράσουν σπίτι. Αφορά πλέον όσους δεν μπορούν να νοικιάσουν, όσους επιστρέφουν στο πατρικό, τους φοιτητές που δυσκολεύονται να βρουν στέγη και εργαζομένους που βλέπουν όλο και μεγαλύτερο μέρος του εισοδήματός τους να εξαφανίζεται στο ενοίκιο.
Η νέα στρατηγική, η οποία έχει πλέον εγκριθεί και δημοσιευθεί σε ΦΕΚ, προβλέπει 50 μέτρα συνολικού ύψους άνω των 6,5 δισ. ευρώ. Από αυτά, 36 είτε εφαρμόζονται ήδη είτε έχουν δρομολογηθεί και άλλα 14 παρουσιάζονται ως νέες παρεμβάσεις. Περιλαμβάνονται φθηνότερα στεγαστικά δάνεια, φορολογικά κίνητρα, αξιοποίηση δημόσιας γης για κοινωνική κατοικία, μέτρα για φοιτητική στέγη και δημοσίους υπαλλήλους, αλλά και νέα εργαλεία για τη μακροχρόνια μίσθωση.
Το ερώτημα, όμως, είναι εάν αυτά τα μέτρα αντιμετωπίζουν την αιτία του προβλήματος ή κυρίως προσπαθούν να περιορίσουν τις συνέπειές του.
Γιατί οι αριθμοί τοποθετούν ήδη την Ελλάδα στην πιο δύσκολη θέση της Ευρωπαϊκής Ένωσης. Σύμφωνα με τη Eurostat, το στεγαστικό κόστος απορροφά περίπου 36% του διαθέσιμου εισοδήματος του μέσου ελληνικού νοικοκυριού, έναντι περίπου 19% στην ΕΕ. Και σχεδόν τρεις στους δέκα Έλληνες βρίσκονται σε κατάσταση υπερβολικής στεγαστικής επιβάρυνσης, δηλαδή διαθέτουν πάνω από το 40% του εισοδήματός τους για κατοικία.
Το ελληνικό πρόβλημα δεν είναι, όμως, απομονωμένο.
Η ίδια εικόνα εξαπλώνεται σε ολόκληρη τη Νότια Ευρώπη.
Στην Ισπανία και την Πορτογαλία η αύξηση του αριθμού των νοικοκυριών τα τελευταία χρόνια ξεπέρασε κατά πολύ την παραγωγή νέας κατοικίας. Σύμφωνα με στοιχεία που επικαλούνται οι Financial Times, μεταξύ 2021 και 2025 δημιουργήθηκε σωρευτικό έλλειμμα περίπου 750.000 κατοικιών στην Ισπανία και 300.000 στην Πορτογαλία.
Στη Λισαβόνα, το ενοίκιο ενός συνηθισμένου διαμερίσματος ενός υπνοδωματίου στο κέντρο μπορεί πλέον να ξεπερνά τον μέσο μηνιαίο μισθό. Σε Μαδρίτη και Βαρκελώνη απορροφά περίπου τα τρία τέταρτα ενός μέσου εισοδήματος.
Κοινός παρονομαστής είναι η περιορισμένη προσφορά κατοικίας, το αυξημένο κόστος κατασκευής, η αργή αδειοδότηση, η μικρή κοινωνική κατοικία και —στις μεγάλες τουριστικές πόλεις— η μεταφορά σημαντικού αριθμού ακινήτων προς τη βραχυχρόνια μίσθωση.
Η Ελλάδα βρίσκεται ακριβώς στη διασταύρωση αυτών των πιέσεων.
Τον Ιούλιο η μέση ημερήσια τιμή στις ελληνικές βραχυχρόνιες μισθώσεις ξεπέρασε τα 200 ευρώ, υψηλότερα από τον ευρωπαϊκό μέσο όρο. Το Airbnb δεν αρκεί από μόνο του για να εξηγήσει τη στεγαστική κρίση. Σε μια αγορά όμως όπου η προσφορά προσιτής κατοικίας παραμένει περιορισμένη και οι μισθοί αυξάνονται πολύ πιο αργά από τα ενοίκια, λειτουργεί ως ένας ακόμη ισχυρός επιταχυντής.
Γι’ αυτό και η συζήτηση πλέον ξεπερνά τα εθνικά σύνορα.
Η Ευρωπαϊκή Επιτροπή έχει αρχίσει να αντιμετωπίζει τη στέγη όχι μόνο ως κοινωνικό ζήτημα αλλά και ως πρόβλημα οικονομικής ανταγωνιστικότητας: πόλεις στις οποίες δάσκαλοι, νοσηλευτές, νέοι εργαζόμενοι ή υπάλληλοι υπηρεσιών δεν μπορούν να κατοικήσουν κοντά στη δουλειά τους παύουν σταδιακά να λειτουργούν κανονικά.
Η Νότια Ευρώπη έζησε πριν από δεκαπέντε χρόνια μια κρίση που ξεκίνησε από το δημόσιο χρέος.
Η νέα κρίση είναι λιγότερο θεαματική, αλλά πολύ πιο καθημερινή.
Μια ολόκληρη γενιά μπορεί να εργάζεται κανονικά και παρ’ όλα αυτά να μην μπορεί να πληρώσει το σπίτι στο οποίο ζει.
Πηγες:
Eurostat — Housing in Europe 2025
Ελληνική Κυβέρνηση — Στρατηγική Κοινωνικής Στέγασης «Σπίτι μου»
Financial Times — Spain and Portugal’s housing shortage