Η Nvidia ανακοίνωσε ένα ακόμη τρίμηνο που μοιάζει να καταργεί τα όρια της κλίμακας. Για το τρίμηνο που έληξε στις 26 Ιουλίου, τα έσοδά της έφτασαν τα 96,2 δισ. δολάρια, αυξημένα κατά 106% σε έναν χρόνο. Από αυτά, τα 89 δισ. προήλθαν από τα data centers, με άνοδο 117%. Για το επόμενο τρίμηνο η εταιρεία προβλέπει περίπου 108 δισ. δολάρια.
Οι αριθμοί επιβεβαιώνουν ότι η ζήτηση για υπολογιστική ισχύ AI παραμένει τεράστια. Υπάρχει όμως μια δεύτερη ιστορία πίσω από τα earnings: η Nvidia δεν είναι πλέον μόνο ο προμηθευτής των chips πάνω στα οποία χτίζεται η έκρηξη της τεχνητής νοημοσύνης. Χρησιμοποιεί όλο και περισσότερο τον ισολογισμό της για να στηρίξει το ίδιο το οικοσύστημα που αγοράζει τα προϊόντα της.
Σύμφωνα με εκτιμήσεις αναλυτών της Bank of America που επικαλείται το Reuters Breakingviews, η Nvidia έχει πραγματοποιήσει περίπου 70 δισ. δολάρια άμεσων επενδύσεων σε εταιρείες του AI οικοσυστήματος, από εργαστήρια τεχνητής νοημοσύνης έως cloud operators που χρησιμοποιούν τα chips της. Παράλληλα, οι δυνητικές χρηματοδοτικές δεσμεύσεις και εγγυήσεις που συνδέονται με data centers, μισθώσεις και αξίες εξασφαλίσεων μπορούν να φτάσουν έως περίπου 230 δισ. δολάρια.
Οι Financial Times καταγράφουν ακόμη μεγαλύτερη αλλαγή κλίμακας: η Nvidia συμμετέχει σε νέες πλατφόρμες χρηματοδότησης μαζί με μεγάλους επενδυτικούς οίκους, με στόχο να κινητοποιηθούν πάνω από 500 δισ. δολάρια για AI infrastructure. Αυτό δεν σημαίνει ότι η Nvidia εγγυάται ολόκληρο αυτό το ποσό. Σημαίνει όμως ότι αναλαμβάνει μέρος του κινδύνου — σε ορισμένες δομές μέσω μηχανισμών υποστήριξης της υπολειμματικής αξίας των chips — ώστε η χρηματοδότηση να γίνει ευκολότερη και φθηνότερη.
Εδώ γεννιέται η συζήτηση περί «circular financing». Ο κατασκευαστής που πουλά τον ακριβότερο και πιο περιζήτητο εξοπλισμό του AI boom επενδύει σε πελάτες, συμμετέχει στη χρηματοδότηση της υποδομής τους ή παρέχει backstops που μπορούν να διευκολύνουν την αγορά περισσότερου εξοπλισμού. Η CFO Colette Kress αναγνώρισε την κριτική, αλλά υποστήριξε ότι η εταιρεία βλέπει διαφορετικά αυτές τις συμφωνίες και θεωρεί περιορισμένο τον κίνδυνο λόγω της ισχυρής ζήτησης.
Υπάρχουν, πάντως, δύο στοιχεία που αξίζουν προσοχή. Οι απαιτήσεις από πελάτες αυξήθηκαν στα 63,1 δισ. δολάρια από 40,7 δισ. το προηγούμενο τρίμηνο, ενώ η εταιρεία ανέφερε εκτεταμένους χρόνους πληρωμής σε ορισμένες μεγάλες πολυτριμηνιαίες συμφωνίες. Ταυτόχρονα, το free cash flow υποχώρησε στα 21,3 δισ. από 48,6 δισ. δολάρια το προηγούμενο τρίμηνο.
Τίποτε από αυτά δεν αποδεικνύει τεχνητή ζήτηση ή λογιστική παρατυπία. Δείχνει όμως ότι το AI boom αποκτά μια χρηματοδοτική αρχιτεκτονική πολύ πιο σύνθετη από την απλή σχέση «πελάτης αγοράζει chip». Και όσο η Nvidia γίνεται ταυτόχρονα προμηθευτής, επενδυτής και εγγυητής τμημάτων του οικοσυστήματος, τόσο πιο κρίσιμο γίνεται το ερώτημα ποιος αναλαμβάνει τον κίνδυνο εάν η ζήτηση κάποτε αποδειχθεί μικρότερη από τις σημερινές προβλέψεις.
ΣΧΟΛΙΟ
Το ενδιαφέρον δεν είναι αν υπάρχει «φούσκα» — αυτό σήμερα δεν μπορεί να αποδειχθεί. Είναι ότι η Nvidia αρχίζει να λειτουργεί σαν κάτι περισσότερο από εταιρεία ημιαγωγών: σαν χρηματοδοτικός κόμβος της ίδιας της αγοράς που τροφοδοτεί. Όσο το AI μεγαλώνει, ο μηχανισμός είναι πανίσχυρος. Αν όμως η αγορά γυρίσει, η πτώση δεν θα αφορά μόνο την τιμή των chips· θα περάσει ταυτόχρονα στους πελάτες, στα data centers, στις εγγυήσεις και στις επενδύσεις. Εκεί βρίσκεται ο πραγματικός συστημικός κίνδυνος.
Πηγές: Nvidia, οικονομικά αποτελέσματα Q2 FY2027 · Reuters / Breakingviews, 26–27 Αυγούστου 2026 · Financial Times, 26–27 Αυγούστου 2026.
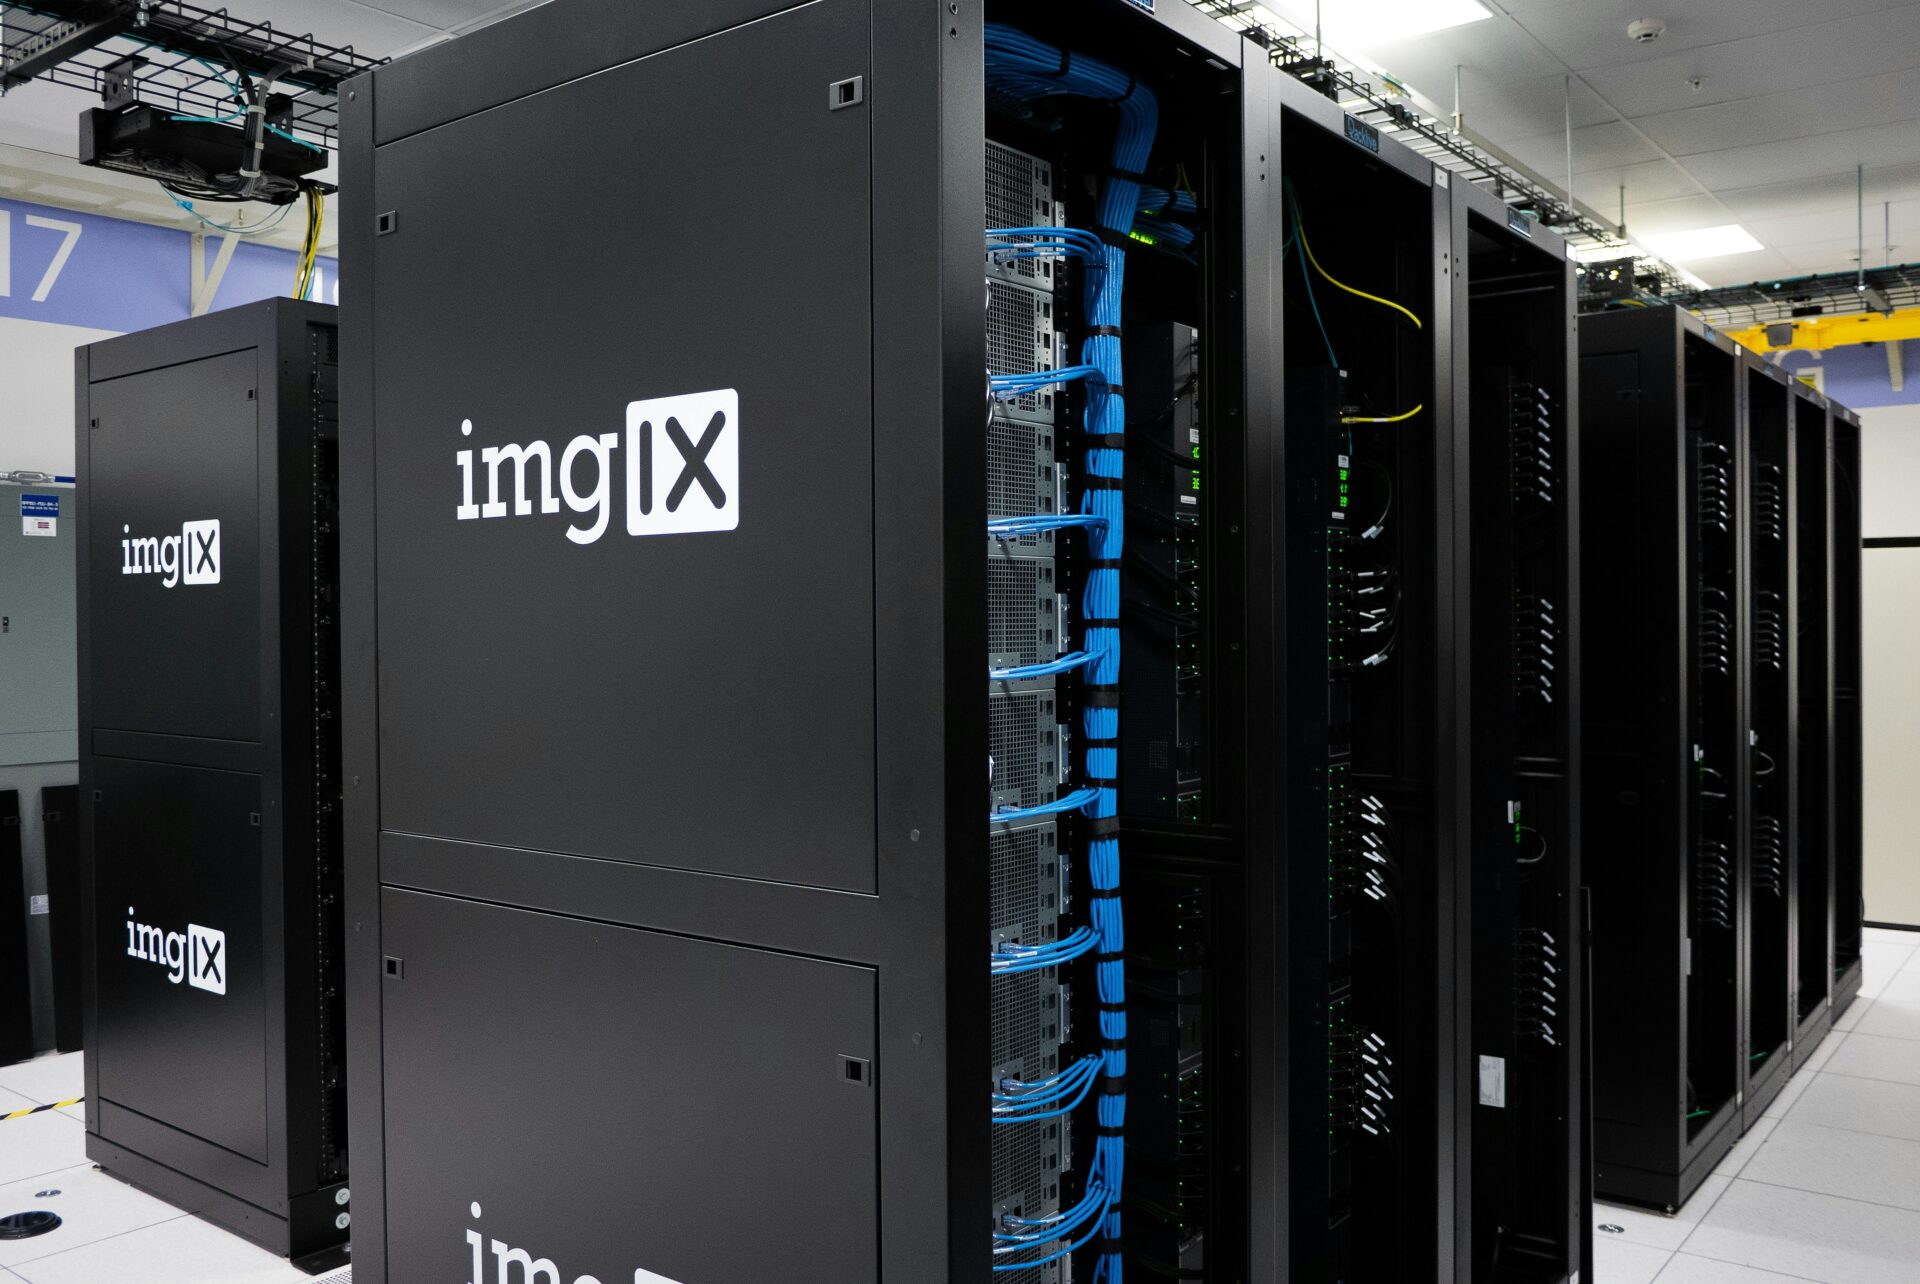
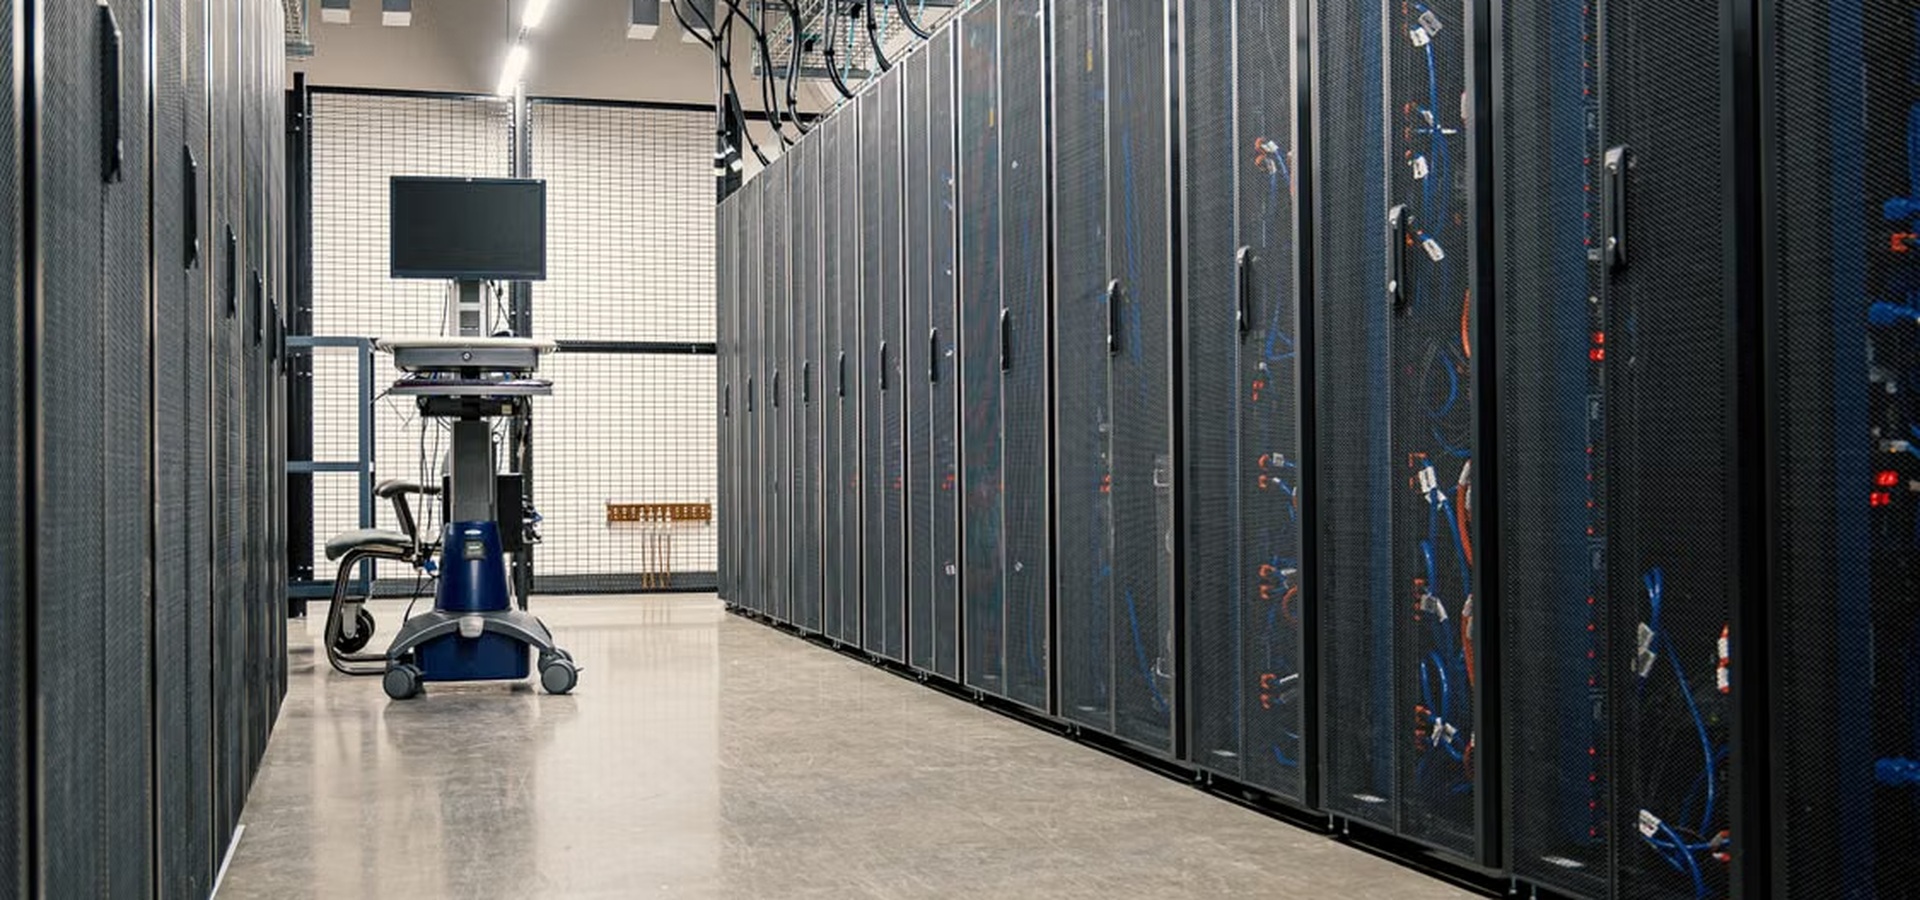
Προτεινόμενη φωτογραφία: Brett Sayles / Pexels — data center server racks. Η φωτογραφία είναι διαθέσιμη δωρεάν στο Pexels.